
 English
 Français
 BTC
 ETH
 LTC
 BCH
 DOGE
 USDT
 DASH
 USDC
 XRP
 XMR
 TRX
 BNB
 SHIB
 SOL
 DAI
 ZEC
 ETC
 POL
 ADA
 XLM
Applications de paiement, plateformes bancaires et portefeuilles ajoutent des passerelles entre un solde on-chain et un paiement utilisable.
Les derniers lancements portent sur les étapes que particuliers et entreprises traversent avant de finaliser un achat. World déploie une application financière en self-custody, alimentée via Stripe et dotée de transferts transfrontaliers. Column réunit dans une seule intégration destinée aux fintechs la conversion instantanée entre dollars et stablecoins, des comptes mondiaux et l’émission de cartes. Keeper transforme un portefeuille initialement conçu pour TON en produit multichaîne. MetaMask ajoute une protection qui vérifie que le résultat d’une transaction correspond bien à l’aperçu affiché. Circle a ouvert un réseau orienté vers les paiements, dont les frais sont réglés en USDC, tandis que X relie les discussions publiques sur les actifs à des courtiers partenaires. Chaque produit a son public, mais tous s’attaquent au même écart : détenir des cryptos est une chose, les transférer en sécurité vers un paiement, une carte, un compte ou une opération de marché en est une autre. C’est une question concrète pour les entreprises qui souhaitent accepter les paiements en cryptomonnaie.
World lance World Money dans plus de 150 pays et relie l’approvisionnement des comptes à Stripe
World a commencé à déployer World Money dans plus de 150 pays. L’application regroupe des soldes en self-custody, des transferts en stablecoins, des comptes virtuels et l’approvisionnement via Stripe. Selon l’annonce du lancement, les utilisateurs peuvent détenir les stablecoins en dollars et en monnaies locales pris en charge, envoyer des actifs numériques à un identifiant World et accéder, là où ils sont disponibles, à des services comme Morpho et Kalshi. Le service vise ainsi le même usage quotidien que les portefeuilles crypto déjà établis.
Le choix déterminant est celui du point d’entrée. L’utilisateur peut alimenter son compte par carte ou par un circuit bancaire familier, puis se servir d’un solde crypto pour les transferts ou les autres fonctions disponibles. La couverture et les conditions d’accès varient encore selon les pays : ce lancement ne crée donc pas un service de paiement uniforme dans le monde entier. Il réunit toutefois dans un même portefeuille plusieurs étapes habituellement réparties entre différentes applications. Ceux qui comparent les produits permettant de payer en Bitcoin et dans d’autres cryptomonnaies peuvent examiner ensemble les règles d’approvisionnement, de conservation et de transfert, sans se limiter au solde en tokens.
Column ajoute la conversion instantanée d’USDC et d’USDT, des comptes mondiaux et l’émission de cartes
Column a lancé quatre produits qui relient la conversion de stablecoins, l’émission de cartes, les comptes et les réseaux de paiement à sa plateforme bancaire. Dans sa présentation des produits, l’entreprise indique que l’USDC et l’USDT peuvent être convertis instantanément en dollars et transférés vers les réseaux de paiement sous-jacents, à toute heure. Elle a aussi présenté son propre système de traitement pour les émetteurs de cartes et des outils permettant d’ouvrir des comptes et d’émettre des cartes à l’international pour des clients vérifiés.
Il s’agit d’une infrastructure destinée aux fintechs, pas du lancement d’une carte grand public. Une entreprise souhaitant proposer des cartes ou un compte multidevise peut passer par un même fournisseur pour les services bancaires, le traitement et les capitaux, au lieu d’assembler chaque couche séparément. L’intérêt des stablecoins tient à la présence de la conversion et du règlement aux côtés des fonctions bancaires classiques. Une fintech peut ainsi décider plus facilement quelle place donner aux soldes en stablecoins dans son produit. Avant de choisir leur circuit, les entreprises qui créent des parcours de paiement ou de règlement peuvent comparer cette offre aux passerelles de paiement crypto existantes.
Tonkeeper devient Keeper et ajoute six réseaux au-delà de TON
Tonkeeper a pris le nom de Keeper et élargi son portefeuille, auparavant centré sur TON, à sept réseaux : TON, Bitcoin, Ethereum, TRON, BNB Chain, Arbitrum et Base. La page du produit Keeper le présente comme un portefeuille en self-custody. Son annonce précise que les comptes et les phrases de récupération existants sont conservés. Le portefeuille propose aussi des swaps entre chaînes et la fonction Battery, qui prend en charge certains frais de réseau sur TON et TRON. Sa couverture multichaîne offre aux utilisateurs un autre accès aux paiements en Bitcoin.
Ce changement de nom modifie aussi l’utilité de l’application. Une personne qui détenait des actifs dans un portefeuille TON peut désormais gérer plusieurs grands réseaux sans adopter un nouveau modèle de conservation pour chacun. Cela ne signifie pas que tous les actifs et toutes les fonctions sont disponibles sur chaque chaîne : il faut encore vérifier le token, le réseau et les conditions du swap avant d’envoyer des fonds. Un seul portefeuille peut néanmoins devenir un point de départ plus pratique pour les transferts et les achats. Cette évolution intéresse ceux qui cherchent des portefeuilles crypto capables de gérer plusieurs chaînes sans céder le contrôle de leurs clés.
MetaMask ajoute une protection qui bloque les transactions dont le résultat diffère de l’aperçu
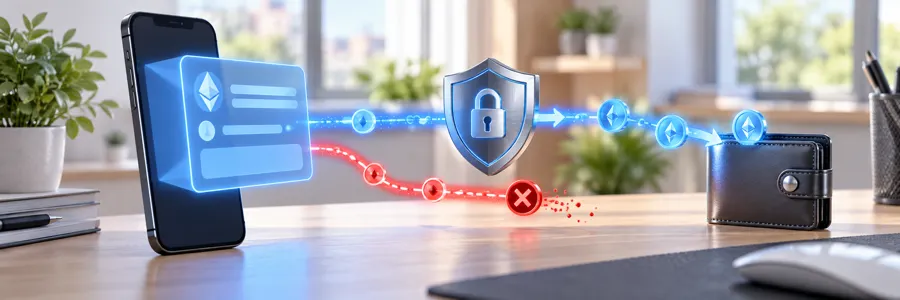
MetaMask a présenté Added Protection, une fonction conçue pour bloquer une transaction si son résultat final diffère de l’aperçu montré à l’utilisateur. Dans son annonce de sécurité, MetaMask explique qu’un contrat malveillant peut afficher un résultat de simulation sans danger, puis exécuter une autre action. La nouvelle fonction annule la transaction lorsque le résultat ne correspond plus à l’aperçu. Les développeurs de services blockchain disposent ainsi d’un contrôle supplémentaire à prendre en compte lors de la conception des parcours de portefeuille.
Cette mesure vise une faiblesse des paiements par portefeuille : un écran de confirmation clair ne sert à rien si le contrat sous-jacent peut modifier le résultat après l’approbation. Selon MetaMask, l’utilisateur garde le contrôle, mais une transaction non conforme échoue avant que les actifs ne quittent le portefeuille. La fonction ne remplace pas les vérifications élémentaires du site, de l’adresse, du token ou des autorisations de dépense. Elle ajoute une seconde protection pour les personnes qui utilisent des dapps et répondent à des demandes de paiement. Cette différence compte lorsqu’un solde en self-custody sert au passage en caisse plutôt qu’un réseau de cartes classique.
Circle ouvre le réseau principal d’Arc et utilise l’USDC pour les frais et les règlements financiers
Circle a lancé le réseau principal public d’Arc, une blockchain de couche 1 conçue pour les marchés financiers et les transferts de fonds en temps réel. Selon Circle, Arc a démarré avec plus de 100 acteurs institutionnels et de l’écosystème participant à son développement, un groupe initial de validateurs issus de sociétés financières et une intégration native à sa plateforme. L’USDC sert d’actif de paiement des frais du réseau.
Des frais libellés dans un stablecoin adossé au dollar sont plus faciles à anticiper que ceux d’un réseau dont le token de paiement fluctue indépendamment du montant transféré. Arc doit encore montrer que ses intégrations institutionnelles produisent une activité récurrente de règlement et de paiement. Son lancement donne néanmoins une infrastructure commune aux portefeuilles, dépositaires, entreprises de paiement et institutions financières qui veulent se connecter à des flux en USDC. Les entreprises qui utilisent déjà l’USDC pourront observer si le réseau crée des solutions pratiques pour les versements, les transferts de trésorerie et le règlement des paiements marchands.
X relie les cashtags à Coinbase, Kraken et Gemini pour accéder à la négociation
X a lancé aux États-Unis son Cashtag Partner Program avec des courtiers partenaires, dont Coinbase, Kraken et Gemini. Cette fonction oriente les personnes qui consultent une discussion sur une action, un ETF ou une cryptomonnaie vers le service de négociation d’un partenaire éligible. L’opération a lieu chez le courtier, pas dans un portefeuille X, et l’accès dépend du partenaire comme du pays de l’utilisateur. C’est un nouveau canal de distribution pour les services financiers crypto.
Le parcours entre la découverte d’un actif et une interface de négociation réglementée se raccourcit. Un message publié sur un réseau social n’en devient pas une recommandation d’investissement, et les vérifications de compte, les frais et les risques de marché restent présents. Pour les plateformes crypto, l’enjeu est la distribution : un service financier peut apparaître au moment où l’on parle d’un actif, puis transmettre l’utilisateur à un prestataire qui gère le compte et la transaction. Le même passage de relais existe quand des cartes crypto ou des services marchands relient un solde on-chain à un paiement courant.