
 English
 Français
 BTC
 ETH
 LTC
 BCH
 DOGE
 USDT
 DASH
 USDC
 XRP
 XMR
 TRX
 BNB
 SHIB
 SOL
 DAI
 ZEC
 ETC
 POL
 ADA
 XLM
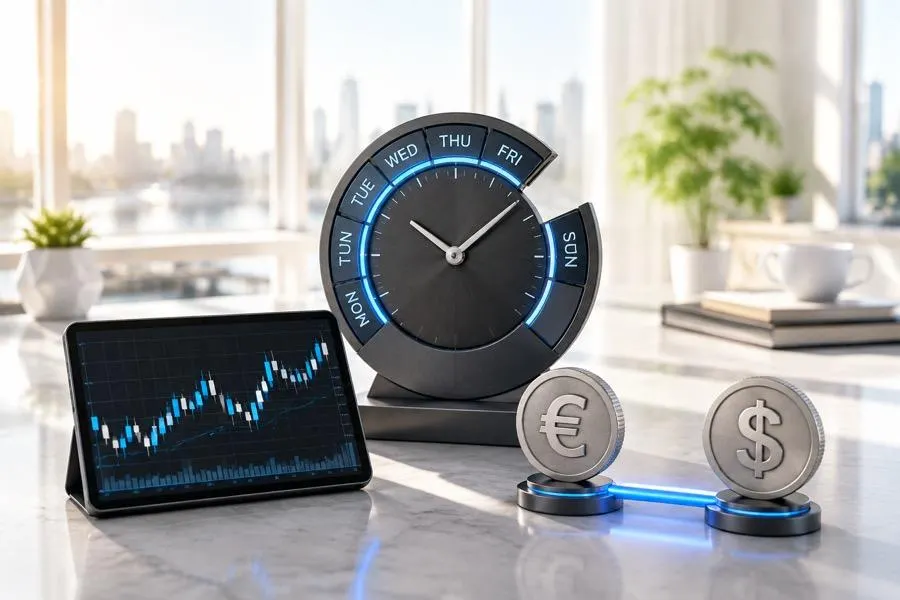
Une personne qui n’a connu que le trading crypto arrive sur le marché des changes avec des habitudes parfaitement rationnelles là où elle les a acquises. Les plateformes ne ferment jamais, les frais de financement sont prélevés toutes les quelques heures et les actifs se trouvent dans un portefeuille dont les clés appartiennent au trader ou à la plateforme. Rien de cela ne vaut sur le marché des changes. La différence se manifeste souvent dès la première semaine : une position qui évolue de façon inattendue pendant le week-end, ou un coût apparaissant sur le relevé sans opération correspondante.
La semaine a une ouverture et une clôture
Le Forex au comptant fonctionne en continu du dimanche après-midi au vendredi après-midi, heure de New York, soit environ 24 heures sur 24 pendant cinq jours. Entre la clôture du vendredi et la réouverture du dimanche, aucune plateforme ne permet de sortir d’une position. Les prix continuent pourtant d’évoluer : les communiqués des banques centrales, les élections et les événements géopolitiques ne suivent pas le calendrier du marché. À la réouverture, le prix est celui fixé par les premières cotations. Un ordre stop ne protège pas contre cet écart : il s’exécute au prochain prix disponible, qui peut être très éloigné du seuil prévu. La crypto ne connaît pas cette fermeture, mais ses carnets d’ordres peuvent manquer de profondeur le week-end, ce qui produit un effet comparable par un autre mécanisme.
Le rollover n’est pas le funding, même s’ils se ressemblent
Une position conservée après 17 h, heure de New York, est reportée à la prochaine date de valeur. L’écart de taux d’intérêt entre les deux devises est alors crédité ou débité sous forme de swap. Comme le Forex au comptant se règle deux jours ouvrés plus tard, le report du mercredi couvre le week-end à venir et coûte environ trois fois le montant habituel. C’est souvent la première surprise sur un relevé mensuel. Les contrats perpétuels ont un mécanisme comparable avec des paiements de financement toutes les huit heures. Mais ce funding suit l’écart entre le contrat perpétuel et l’indice au comptant ; il dépend des positions ouvertes et peut changer de sens en une journée. Le taux de swap suit la politique des banques centrales et peut rester stable pendant des mois. Il est donc plus prévisible que le funding et peut peser davantage sur une position gardée longtemps.
L’effet de levier est fixé par le régulateur, pas par la plateforme
Dans l’Union européenne et au Royaume-Uni, l’effet de levier maximal offert aux particuliers est fixé par des règles d’intervention sur les produits, et non choisi par le fournisseur : 30:1 sur les principales paires de devises, puis des plafonds décroissants selon la classe d’actifs, jusqu’à 2:1 pour l’exposition aux cryptomonnaies. Ce dernier chiffre surprend les traders venus des plateformes offshore. Il est délibéré : la crypto appartient à la catégorie la plus restreinte, les autorités considérant que sa volatilité est déjà suffisamment forte sans levier supplémentaire. Aux États-Unis, la limite est différente : les contrats sur différence ne sont pas proposés aux particuliers. Le trading de devises passe par des entreprises enregistrées auprès de la Commodity Futures Trading Commission, avec un effet de levier maximal de 50:1 sur les principales paires et de 20:1 ailleurs. Comparer une plateforme de trading de devises enregistrée auprès de la CFTC à une plateforme offshore annonçant 1:500 ne revient pas à comparer deux prix pour un même produit : les produits sont différents.
Un contrat n’est pas un coin
La différence la plus importante concerne ce que l’on détient. Acheter du bitcoin au comptant donne un actif qui peut, au moins en principe, être retiré vers un portefeuille sous son propre contrôle. Un contrat sur différence lié au même instrument est un accord avec le courtier dont la valeur suit le prix : pas de portefeuille, pas de règlement on-chain, pas d’adresse de retrait. Le risque de contrepartie quitte la blockchain pour reposer sur une entreprise agréée et son autorité de contrôle. C’est un compromis, pas une amélioration sans contrepartie : les protections sont plus fortes, mais le trader ne détient pas l’actif. Cette distinction est particulièrement visible aux États-Unis, où les CFD sont interdits aux particuliers et où la crypto au comptant conservée par un dépositaire réglementé coexiste avec le trading de devises. La conservation est présentée comme relevant d’une entité réglementée distincte, hors de la surveillance de l’autorité des marchés à terme. Pour qui détient des cryptomonnaies afin de les conserver soi-même ou de les dépenser, cette substitution n’a aucun intérêt. Pour qui ne négocie que le prix, elle modifie le traitement fiscal, les obligations déclaratives et la manière de prendre une position vendeuse.
Ce qui reste valable
Le dimensionnement des positions reste essentiel, tout comme l’idée que la liquidité disponible aujourd’hui peut disparaître au moment précis où l’on en a besoin. En revanche, surveiller son écran ne suffit plus à gérer le risque : le marché des changes ferme deux jours pendant lesquels regarder les cours ne change rien. L’adaptation est simple : décider avant vendredi quelle exposition conserver jusqu’à la clôture et lire la ligne du swap sur le relevé comme un coût de la stratégie, non comme un détail comptable à ignorer.
Les contrats sur différence sont des instruments complexes et comportent un risque élevé de perte rapide en raison de l’effet de levier. La majorité des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils négocient des CFD. Demandez-vous si vous comprenez leur fonctionnement et si vous pouvez vous permettre de courir ce risque élevé. Cet article est fourni à titre informatif et ne constitue ni un conseil en investissement ni une recommandation. La disponibilité des produits et les limites de levier dépendent du pays et de l’entité avec laquelle le client contracte ; les CFD ne sont pas accessibles aux particuliers aux États-Unis.