
 English
 Français
 BTC
 ETH
 LTC
 BCH
 DOGE
 USDT
 DASH
 USDC
 XRP
 XMR
 TRX
 BNB
 SHIB
 SOL
 DAI
 ZEC
 ETC
 POL
 ADA
 XLM
Banques, concessionnaires automobiles, entreprises de paiement et banques centrales intègrent les paiements en cryptomonnaies et monnaies numériques dans les services destinés à leurs clients.
Les dernières annonces concernent les points de départ du paiement : application bancaire, concession automobile, caisse d’un marchand ou intégration d’un prestataire de paiement. Coinbase et Stablecore proposent aux banques locales et aux coopératives de crédit un accès à la conservation, à la négociation et aux paiements en stablecoins sans reconstruire leurs plateformes. En Bolivie, Toyosa, distributeur de Toyota, accepte désormais Bitcoin pour les véhicules, en plus de l’USDT. L’entreprise singapourienne dtcpay a bouclé une levée de fonds pour développer son réseau de marchands payés en stablecoins. La Banque centrale européenne a, de son côté, invité les marchands en ligne et sur mobile à tester une version bêta de l’euro numérique. Ces services ne reposent ni sur le même réseau de règlement ni sur le même cadre réglementaire. Ils intègrent néanmoins les actifs numériques à des services déjà utilisés par les particuliers et les entreprises. Un marchand qui envisage d’accepter les paiements en cryptomonnaie doit examiner à la fois le fournisseur, le modèle de conservation, les actifs pris en charge et les règles locales.
Coinbase et Stablecore relient les banques locales à la conservation, à la négociation et aux paiements en stablecoins
Coinbase s’est associé à Stablecore pour que les banques locales et régionales ainsi que les coopératives de crédit américaines puissent proposer la conservation et la négociation de cryptomonnaies, ainsi que des paiements en stablecoins, depuis leurs plateformes bancaires existantes. Selon l’annonce de Coinbase, l’intégration de Stablecore pourrait atteindre plus de 3 000 établissements. Amarillo National Bank fait déjà partie des institutions financières qui travaillent avec ce partenariat.
La banque reste l’interlocuteur du client, tandis que Coinbase fournit l’infrastructure d’actifs numériques en arrière-plan. Chaque établissement décide encore quelles fonctions proposer et à quels clients. L’annonce ne signifie pas que toutes les banques connectées ont activé tous les services. Elle donne toutefois aux plus petits établissements un moyen d’évaluer ces services sans construire leurs propres systèmes de conservation et de négociation. Les clients qui comparent des services financiers crypto devront vérifier le déploiement dans leur banque, les conditions du compte et les actifs disponibles.
En Bolivie, Toyosa accepte Bitcoin pour les achats Toyota en plus de l’USDT
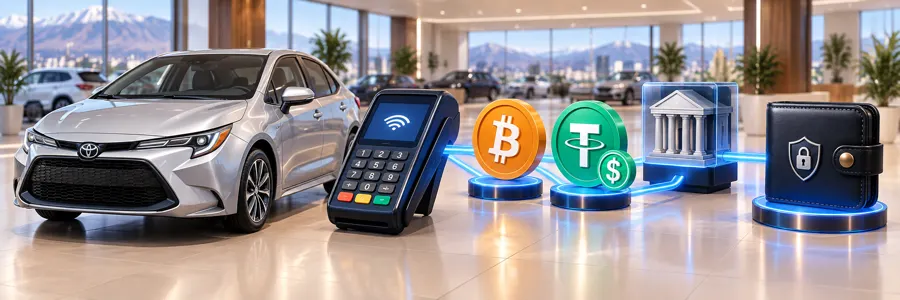
Toyosa, distributeur de Toyota en Bolivie, a ajouté Bitcoin à ses moyens de paiement pour les véhicules, aux côtés de l’USDT. L’entreprise propose déjà un parcours de paiement en USDT pour les véhicules, les pièces et les services. Cette page cite Towerbank comme partenaire financier et BitGo comme fournisseur de l’infrastructure d’actifs numériques. Elle explique aussi comment choisir un réseau et scanner un code QR chez le concessionnaire.
Bitcoin offre aux acheteurs un second actif crypto pour un achat physique de valeur élevée. Il faut toujours établir le prix du véhicule, utiliser un réseau pris en charge et transmettre le paiement au concessionnaire dans le respect des règles. Ces modalités comptent davantage que la seule annonce d’une voiture payable en cryptomonnaie. Ce déploiement montre concrètement comment un commerce de détail peut proposer d’autres moyens de paiement que le virement ou la carte. Les autres boutiques qui acceptent les cryptomonnaies peuvent rencontrer les mêmes questions de rapidité du règlement, de conversion des prix et de remboursements.
dtcpay boucle un tour de 25 millions de dollars avec SBI pour développer son réseau de marchands
L’entreprise singapourienne dtcpay a bouclé un tour de série A de 25 millions de dollars, avec l’arrivée de SBI Group comme investisseur stratégique. Dans son annonce de financement, dtcpay indique que ces fonds serviront à élargir sa gamme de produits et son réseau de marchands, notamment avec une nouvelle version du portail pour entreprises et des fonctions destinées aux consommateurs dans son application. Vertex Ventures Southeast Asia & India avait mené la première tranche plus tôt cette année.
Le financement porte sur des tâches peu visibles au moment du paiement : inscription des entreprises, opérations de règlement, intégrations et assistance. dtcpay propose déjà des outils de paiement en stablecoins aux entreprises. Le tour de table vise donc à étendre l’activité, pas à lancer une seule fonction de paiement. Un marchand peut comparer dtcpay à d’autres passerelles de paiement crypto selon les actifs pris en charge, la monnaie de règlement, les pays couverts et les conditions contractuelles. L’entreprise mentionne aussi une carte Visa permettant aux clients de Singapour de dépenser des stablecoins convertis en monnaie fiduciaire, reliant son réseau marchand à une solution de paiement familière parmi les cartes crypto.
La BCE invite les marchands en ligne et sur mobile à tester l’euro numérique en 2027
La Banque centrale européenne a ouvert les candidatures aux commerçants de la zone euro qui vendent en ligne ou sur mobile pour participer à son projet pilote d’euro numérique. Selon l’appel de la BCE, les entreprises retenues testeront des paiements en euro numérique bêta pour les achats à distance et aideront à valider l’expérience de paiement ainsi que les procédures opérationnelles. Elles devront nouer ou adapter une relation avec un prestataire de services de paiement acquéreur participant au pilote.
Ce pilote de 12 mois est prévu pour le second semestre 2027. Il ne signifie pas que l’euro numérique a déjà été émis : la BCE subordonne toujours cette décision à l’adoption de la législation européenne nécessaire. L’essai a sa place dans l’actualité des paiements crypto parce qu’il porte sur l’acceptation par les marchands : acquisition, conception du paiement et opérations commerciales. Il donne aussi aux prestataires un point de comparaison pour les systèmes qu’ils devront relier si monnaies numériques publiques et privées se retrouvent au même passage en caisse. Les entreprises qui acceptent déjà les paiements en Bitcoin peuvent comparer leurs procédures actuelles aux exigences de ce modèle porté par une banque centrale.