
 English
 Français
 Español
 BTC
 ETH
 LTC
 BCH
 USDT
 DOGE
 DASH
 USDC
 XRP
 XMR
 TRX
 BNB
 SHIB
 SOL
 DAI
 ZEC
 ETC
 POL
 ADA
 XLM
Las aplicaciones de pago, las plataformas bancarias y las carteras están incorporando las vías que convierten un saldo en cadena de bloques en un medio de pago utilizable.
Los últimos lanzamientos se centran en los pasos que clientes y empresas necesitan antes de completar una compra. World está desplegando una aplicación de dinero con autocustodia, financiación de cuentas mediante Stripe y transferencias internacionales. Column reúne conversión inmediata entre dólares y stablecoins, cuentas globales y emisión de tarjetas en una sola integración para fintechs. Keeper transforma una cartera nacida en TON en un producto multicadena, mientras MetaMask añade una protección que comprueba si el resultado de una transacción coincide con lo mostrado en la vista previa. Circle abrió una red orientada a pagos que usa USDC para pagar las comisiones de red, y X conecta conversaciones públicas sobre activos con brókeres asociados. Son productos para usuarios distintos, pero todos abordan la misma separación: mantener criptomonedas es una cosa; usarlas con seguridad en un pago, una tarjeta, una cuenta o una operación de compraventa es otra. Esa es la decisión de producto para las empresas que quieren aceptar pagos con criptomonedas.
World lanza Money en más de 150 países y conecta la financiación de cuentas con Stripe
World empezó a desplegar World Money en más de 150 países. La aplicación reúne saldos en autocustodia, transferencias con stablecoins, cuentas virtuales y financiación mediante Stripe. Los usuarios pueden mantener stablecoins admitidas vinculadas al dólar o a monedas locales, enviar activos digitales a un nombre de usuario de World y acceder a servicios como Morpho y Kalshi donde estén disponibles. Por eso compite por el mismo uso cotidiano que otras carteras de criptomonedas consolidadas.
La decisión clave está en cómo se entra al servicio. El usuario puede ingresar fondos mediante una tarjeta o un canal bancario conocido y después usar el saldo cripto para transferencias u otras funciones admitidas. La disponibilidad y los requisitos varían por país, de modo que el lanzamiento no crea un servicio de pago idéntico en todo el mundo. Sí reúne en una cartera pasos que normalmente exigen varias aplicaciones. Quienes comparan opciones para pagar con Bitcoin y otras criptomonedas pueden examinar juntas las reglas de financiación, custodia y transferencia, en vez de fijarse solo en el saldo del token.
Column incorpora conversión inmediata de USDC y USDT, cuentas globales y emisión de tarjetas para fintechs
Column lanzó cuatro productos que conectan la conversión de stablecoins, la emisión de tarjetas, las cuentas y los canales de pago mediante su plataforma bancaria. La empresa afirma que USDC y USDT pueden convertirse en dólares y moverse hacia los canales de pago subyacentes de forma inmediata, a cualquier hora. También presentó su propio procesador para emisores de tarjetas y herramientas para ofrecer cuentas y tarjetas a clientes verificados de otros países.
Es infraestructura para fintechs, no el lanzamiento de una tarjeta para consumidores. Una empresa que quiera ofrecer tarjetas o cuentas multidivisa puede contratar banca, procesamiento y capital con un solo proveedor, en lugar de unir cada capa por separado. La función de stablecoins importa porque sitúa la conversión y la liquidación junto a las operaciones de cuenta tradicionales. Así resulta más fácil decidir qué papel tendrán esos saldos en un producto existente. Las empresas que diseñan procesos de cobro o liquidación pueden comparar esta opción con las pasarelas de pago con criptomonedas antes de elegir.
Keeper cambia el nombre de su cartera y añade seis redes además de TON
Tonkeeper pasó a llamarse Keeper y amplió su cartera, antes centrada en TON, para admitir siete redes: TON, Bitcoin, Ethereum, TRON, BNB Chain, Arbitrum y Base. Keeper describe el producto como una cartera de autocustodia y afirma que las cuentas y frases de recuperación existentes se mantienen. También ofrece intercambios entre cadenas y Battery, una función que cubre determinadas comisiones de red en TON y TRON. El soporte multicadena da a los usuarios otra vía para realizar pagos con Bitcoin.
El cambio de marca modifica lo que puede hacerse con la aplicación. Quien guardaba activos en una cartera TON puede gestionar ahora varias redes importantes sin adoptar un modelo de custodia distinto para cada una. Eso no significa que todos los activos o funciones estén disponibles en todas las cadenas; antes de enviar fondos hay que comprobar el token, la red y las condiciones del intercambio. La ampliación puede resultar útil al elegir carteras de criptomonedas capaces de gestionar varias cadenas sin ceder el control de las claves.
MetaMask añade una protección que detiene un pago si no coincide con la vista previa
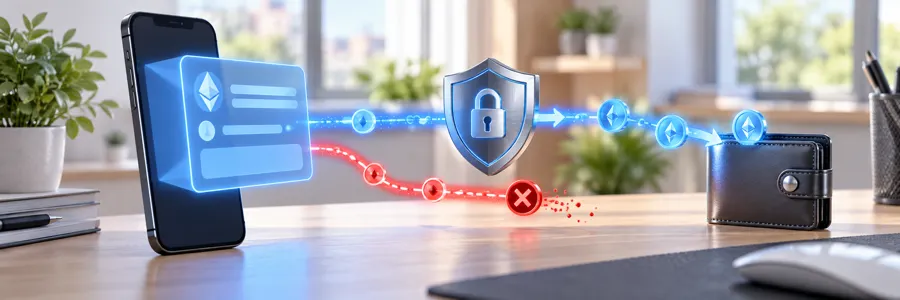
MetaMask presentó Added Protection, una función diseñada para detener una transacción si el resultado al ejecutarla difiere de la vista previa que vio el usuario. Un contrato malicioso puede mostrar primero una simulación inofensiva y ejecutar después otra acción. La nueva función revierte la transacción si el resultado ya no coincide con lo mostrado. Para quienes desarrollan servicios blockchain, es otro control que deben tener en cuenta al diseñar operaciones con carteras.
La medida aborda un punto débil de los pagos con carteras: una pantalla de confirmación clara sirve de poco si el contrato subyacente puede cambiar el resultado después de la aprobación. MetaMask indica que el usuario conserva el control y que una transacción discrepante falla antes de que los activos salgan de la cartera. La función no sustituye las comprobaciones básicas del sitio, la dirección, el token o los permisos de gasto. Añade una segunda barrera para quienes usan aplicaciones descentralizadas y solicitudes de pago, especialmente cuando se paga desde una cartera de autocustodia en lugar de una red de tarjetas tradicional.
Circle abre la red principal de Arc y usa USDC para las comisiones y la liquidación financiera
Circle lanzó la red principal pública de Arc, una red de capa 1 diseñada para mercados financieros y transferencias de dinero en tiempo real. Según la empresa, Arc comenzó con más de 100 participantes entre desarrolladores del ecosistema e instituciones, un grupo fundador de validadores procedentes de firmas financieras e integración nativa con su plataforma. USDC se utiliza para pagar las comisiones de la red.
Pagar las comisiones con una stablecoin vinculada al dólar facilita calcular el coste de una operación, frente a redes cuyo token para comisiones cambia de valor independientemente del importe transferido. Arc aún debe demostrar que sus integraciones institucionales se traducen en actividad recurrente de pagos y liquidaciones. El lanzamiento ofrece, en cualquier caso, un canal común para carteras, custodios, empresas de pagos e instituciones financieras que quieran conectarse a flujos basados en USDC. Las empresas que ya usan USDC podrán observar si surgen opciones prácticas para pagos, movimientos de tesorería y liquidaciones a comercios.
X conecta los cashtags con operaciones a través de Coinbase, Kraken y Gemini
X lanzó en Estados Unidos su Cashtag Partner Program con brókeres asociados, entre ellos Coinbase, Kraken y Gemini. La función ofrece un camino desde una conversación sobre acciones, ETF o criptomonedas hasta el servicio de compraventa de un socio que cumpla los requisitos. La operación se hace en el bróker, no en una cartera de X, y el acceso depende del socio y de la jurisdicción del usuario. Es otro canal de distribución para los servicios financieros cripto.
El cambio acorta la distancia entre descubrir un activo y acceder a una interfaz de negociación regulada. No convierte una publicación en redes sociales en una recomendación de inversión ni elimina las verificaciones de cuenta, las comisiones o los riesgos de mercado. Para las plataformas cripto, lo relevante es la distribución: un servicio financiero puede aparecer mientras se habla de un activo y dirigir al usuario a un proveedor que gestiona la cuenta y la transacción. Ese mismo traspaso se plantea cuando las tarjetas cripto o los servicios para comercios conectan un saldo en cadena con una experiencia de pago habitual.
